Dans l’épisode 1, nous évoquions ce que vit l’adhérent. Aujourd’hui, regardons ce qui se passe de l’autre côté : au sein de la coopérative.
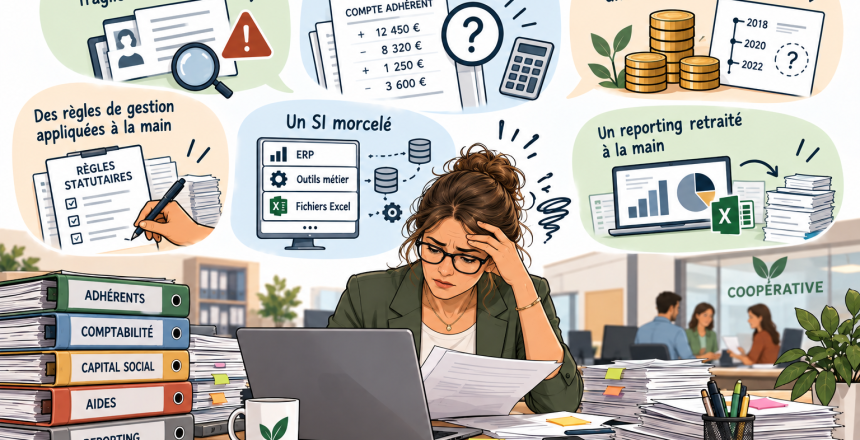
🔹 Un référentiel tiers fragile : des données juridiques ou des statuts (actif, radié) qui ne sont pas toujours à jour. Avec la facturation électronique, une donnée erronée peut notamment compliquer le traitement d’une facture, voire entraîner son rejet.
🔹 Des comptes complexes à justifier : comptes de compensation, écritures globalisées, comptabilité auxiliaire incomplète… Le lettrage, une balance âgée, le suivi des impayés et la lecture des soldes deviennent plus difficiles.
🔹 Un capital social difficile à tracer : des mouvements complexes à reconstituer et un historique parfois perdu lors d’un changement de structure.
🔹 Des règles de gestion appliquées manuellement : des pratiques qui peuvent varier d’un service à l’autre et rendre plus difficile le respect des règles statutaires et la justification des opérations.
🔹 Un système d’information morcelé : plusieurs applicatifs, des outils spécifiques coûteux et une dépendance aux solutions existantes.
🔹 Un reporting retraité manuellement : du temps consacré à consolider les données, au détriment de l’analyse et d’une vision globale des activités de l’adhérent.
Derrière ces difficultés, les conséquences pour la coopérative sont concrètes : ressaisies, contrôles supplémentaires, délais de traitement, données moins fiables et difficultés de pilotage.
Notre conviction : la performance des comptes adhérents ne repose pas uniquement sur les outils. Elle dépend aussi de la clarté des rôles, des responsabilités et de la collaboration entre les services.